 Czynne: 7:00 - 17:00


Finansowanie zakupu domku mobilnego Tiny House
Twój Tiny House.
Bez angażowania całej gotówki.
Wybrałeś mobilny Tiny House i szukasz możliwości sfinansowania zakupu?
Mobilny Tiny House wymaga innego podejścia do finansowania niż dom trwale związany z gruntem. W zależności od tego, czy domek kupowany jest prywatnie, czy w ramach działalności gospodarczej, możesz sfinansować zakup kredytem.
leasing • kredyt / pożyczka gotówkowa
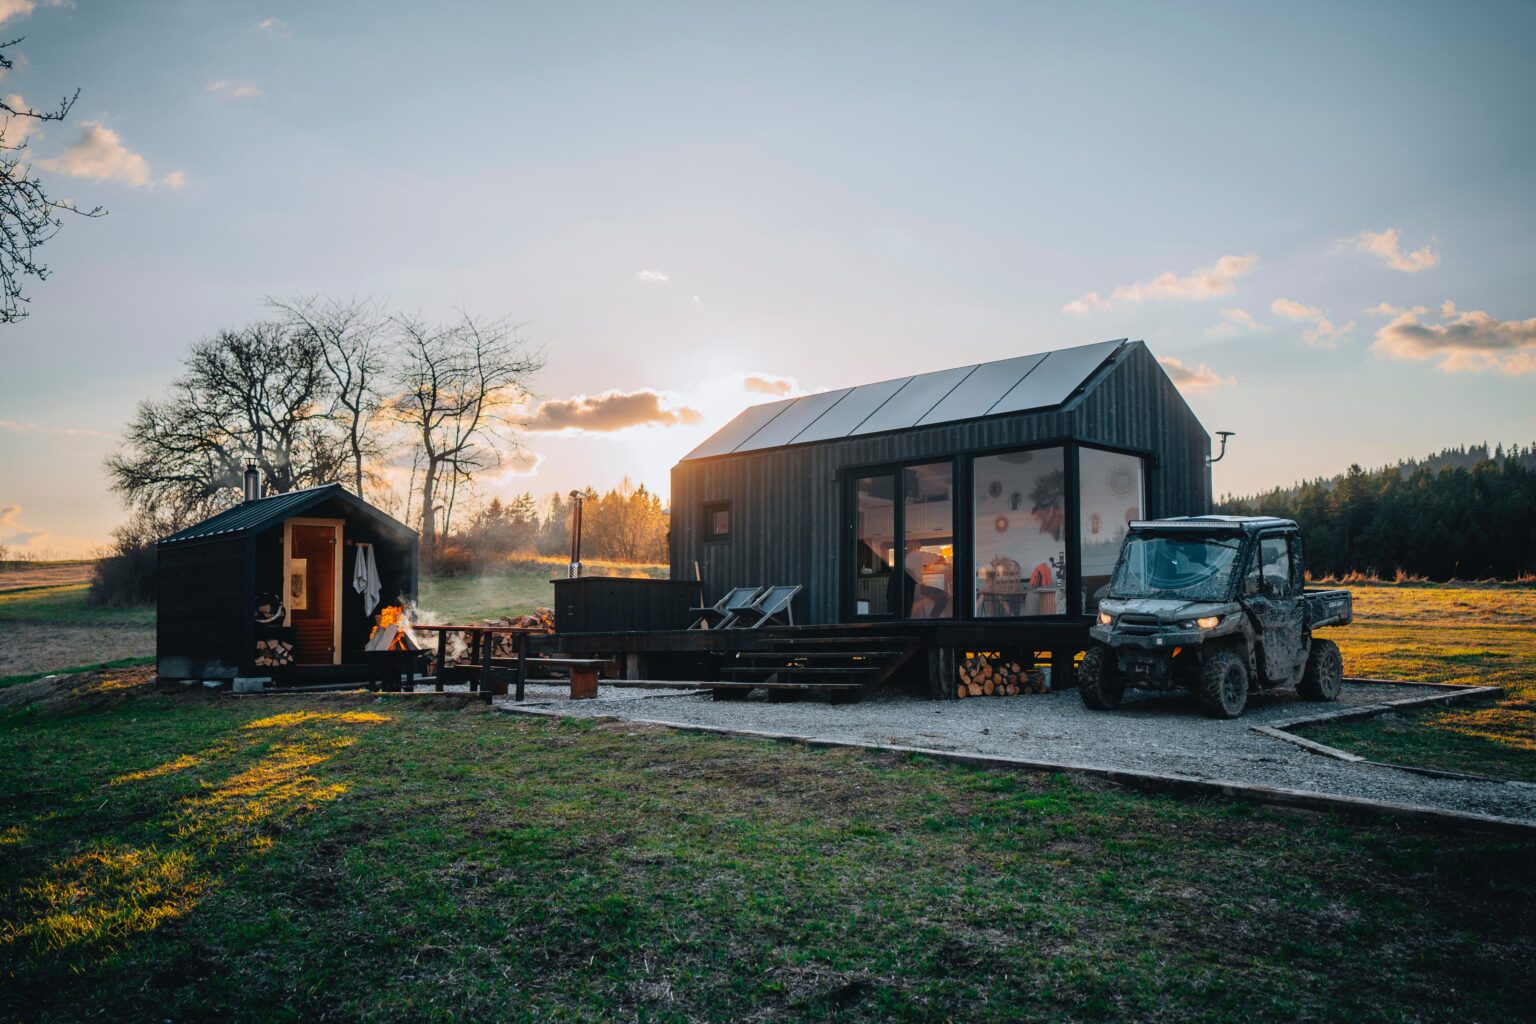
Tiny House sfinansujesz inaczej niż tradycyjny dom
Mobilność daje swobodę — ale zmienia sposób finansowania.
Tiny House jest produktem innym niż nieruchomość trwale związana z gruntem. Dlatego przy finansowaniu samego mobilnego obiektu analizujemy przede wszystkim rozwiązania pozahipoteczne.
Finansowanie dopasowane do
- wartości wybranego Tiny House
- sytuacji finansowej klienta
- sposobu wykorzystania domku
- zakupu prywatnego lub firmowego
- liczby finansowanych obiektów
Zakup prywatny vs zakup firmowy
Kupujesz Tiny House prywatnie?
Sprawdź finansowanie gotówkowe.
Jeżeli Tiny House kupowany jest na potrzeby prywatne, jedną z możliwych ścieżek może być kredyt lub pożyczka gotówkowa. Analizujemy m.in. kwotę, dochody, zobowiązania, okres spłaty i miesięczne obciążenie budżetu.
Kupujesz Tiny House na firmę?
Leasing może być jednym z rozwiązań.
W przypadku zakupu związanego z działalnością gospodarczą możemy przeanalizować m.in. leasing, pożyczkę leasingową oraz inne produkty dla przedsiębiorców. Każdy przypadek analizujemy indywidualnie.
Jeden domek czy cała inwestycja?
Finansowanie dopasowane do skali projektu.
Tiny House coraz częściej jest nie tylko miejscem prywatnego wypoczynku, ale również elementem inwestycji turystycznej.
Z finansowania mogą korzystać m.in.
- właściciele obiektów noclegowych
- inwestorzy najmu krótkoterminowego
- właściciele glampingów
- gospodarstwa agroturystyczne
- przedsiębiorcy rozwijający bazę turystyczną
- inwestorzy kupujący kilka domków
Jeżeli klient planuje zakup kilku obiektów, warto analizować finansowanie całego przedsięwzięcia, a nie wyłącznie pojedynczego domku.
Finansowanie domu modułowego wymaga właściwej kolejności
1
Wybierasz tiny house
Wybierasz model, wyposażenie i określasz wartość zakupu.
2
Określamy sposób wykorzystania
Ustalamy, czy zakup będzie prywatny, firmowy, pod wynajem czy jako element większej inwestycji.
3
Analizujemy możliwości finansowania
Na podstawie sytuacji klienta oraz przedmiotu zakupu sprawdzamy dostępne rozwiązania.
4
Porównujemy warianty
Analizujemy koszty, wymagania i konstrukcję dostępnego finansowania.
5
Pomagamy przejść przez formalności
Pomagam przygotować dokumenty i prowadzę klienta przez proces finansowania.
Nie musisz angażować całej gotówki
Zakup Tiny House nie zawsze musi oznaczać jednorazowe wykorzystanie całego posiadanego kapitału.
Finansowanie może pozwolić zachować środki na:
- przygotowanie miejsca pod domek
- transport i ustawienie obiektu
- przyłącza i wyposażenie
- zagospodarowanie otoczenia
- marketing i uruchomienie najmu
- kolejny etap inwestycji
TWÓJ TINY HOUSE. BEZ ANGAŻOWANIA CAŁEJ GOTÓWKI.
W przypadku przedsiębiorcy zachowanie płynności może być równie istotne jak sama cena zakupu.
Producent + ekspert finansowy

PRODUCENT
- model i konfiguracja domku
- wycena
- specyfikacja i wyposażenie
- termin realizacji
- dokumenty dotyczące przedmiotu zakupu
AGNIESZKA ORSKA | NOTUS FINANSE S.A.
- określenie właściwej ścieżki finansowania
- analiza zdolności
- sprawdzenie leasingu / pożyczki / finansowania gotówkowego
- porównanie możliwości
- pomoc w dokumentach i prowadzenie procesu
Nie wiesz, jakie finansowanie będzie odpowiednie?
Nie musisz tego wiedzieć przed pierwszą rozmową.
Na początku wystarczy kilka informacji:
- który model Tiny House interesuje klienta
- orientacyjna cena
- czy zakup jest prywatny czy firmowy
- czy domek będzie na własne potrzeby czy na wynajem
- czy klient planuje jeden czy kilka obiektów
- podstawowe informacje o dochodach lub działalności
Na tej podstawie można określić, które możliwości warto sprawdzić w pierwszej kolejności.
Agnieszka Orska
Nasz Ekspert Finansowy
Planujesz zakup domku mobilnego Tiny House?
Nasz ekspert sprawdzi która forma finansowania może być odpowiednia dla Twojej sytuacji — zarówno przy zakupie prywatnym, jak i inwestycji realizowanej w ramach działalności gospodarczej.
Najczęściej zadawane pytania
Wymaga innego podejścia niż dom trwale związany z gruntem. Analizujemy rozwiązania pozahipoteczne.
Jedną z możliwości może być kredyt lub pożyczka gotówkowa. Warunki zależą od zdolności klienta.
W określonych przypadkach może być to możliwe, szczególnie przy zakupie firmowym
Taką inwestycję warto przeanalizować jako całość. Możliwości zależą m.in. od wartości projektu i formy działalności
Nie w każdym przypadku. Forma finansowania zależy od tego, czy zakup jest prywatny czy firmowy
Nie. Pierwsza analiza służy ustaleniu celu zakupu i właściwych możliwości finansowania.
Sprawdź finansowanie przed zakupem
Niezależnie od tego, czy kupujesz domek dla siebie, czy rozwijasz inwestycję pod wynajem — warto wcześniej poznać dostępne możliwości finansowania.